2022年中国计算机系统集成行业市场规模及发展趋势分析 市场规模波动上升
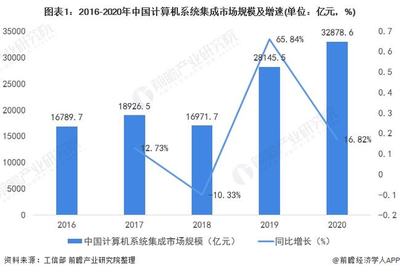
计算机系统集成行业作为信息技术产业的重要组成部分,近年来在中国数字经济快速发展的背景下呈现出波动上升的态势。2022年,尽管面临复杂多变的宏观环境,中国计算机系统集成市场规模仍保持了增长韧性,行业正从传统的硬件集成向软件定义、服务导向和智能化方向转型。
一、市场规模:波动中上升,2022年保持增长
根据行业统计数据,中国计算机系统集成市场规模在过去几年中经历了波动上升的发展轨迹。2020年受疫情影响,部分项目延迟交付,市场规模增速放缓;2021年随着企业数字化转型加速,市场迅速反弹;2022年市场规模继续扩大,达到新的高点。2018-2022年间,市场规模年均复合增长率保持在较高水平,显示出行业较强的抗风险能力和发展潜力。
从细分市场看,硬件集成仍占据较大份额,但软件集成和服务的比重逐年提升。2022年,软件及服务收入占比进一步提高,反映出用户对系统集成商综合服务能力的要求日益增强。
二、发展趋势:智能化、服务化、生态化
1. 向智能化集成升级
随着云计算、大数据、人工智能等技术的成熟,计算机系统集成正从传统的设备集成向智能化集成转变。集成商需要具备将AI能力嵌入到各类应用场景中的能力,提供智能化的解决方案,如智能安防、智能运维、智能决策支持等。
2. 服务化转型加速
系统集成商正从“项目型”向“服务型”转变,提供包括咨询规划、设计实施、运维运营在内的全生命周期服务。托管服务、云服务等模式逐渐成为增长点,提高客户粘性和收入稳定性。
3. 生态化合作深化
单一厂商难以满足客户多样化需求,系统集成商更加注重与软硬件厂商、云服务商、行业ISV等建立生态合作伙伴关系,形成优势互补的解决方案,共同拓展市场。
4. 行业垂直化深耕
系统集成商在政务、金融、教育、医疗、制造等行业持续深耕,推出符合行业特性的解决方案。特别是信创产业推进下,基于国产软硬件的系统集成需求快速增长,为行业带来新机遇。
5. 安全与合规要求提升
随着网络安全法、数据安全法等法规的实施,系统集成项目中对安全产品和服务的需求增加,集成商需要具备安全集成能力,保障客户信息系统的安全合规。
三、
2022年中国计算机系统集成行业在波动中实现了市场规模的增长,行业正处于转型升级的关键时期。随着数字中国建设的深入推进和企业数字化转型需求的持续释放,计算机系统集成市场有望继续保持增长态势,但竞争也将更加激烈。集成商需加快技术能力提升和服务模式创新,才能在市场中立于不败之地。
如若转载,请注明出处:http://www.tgb8899.com/product/117.html
更新时间:2026-11-21 22:32:53